Solutions Loi Malraux
Particuliers – immobilier ancien et réduction d'impôt
Loi Malraux
Restaurer un immeuble de caractère en centre historique et réduire votre impôt de 22 à 30 % du montant des travaux.
L'histoire du dispositif
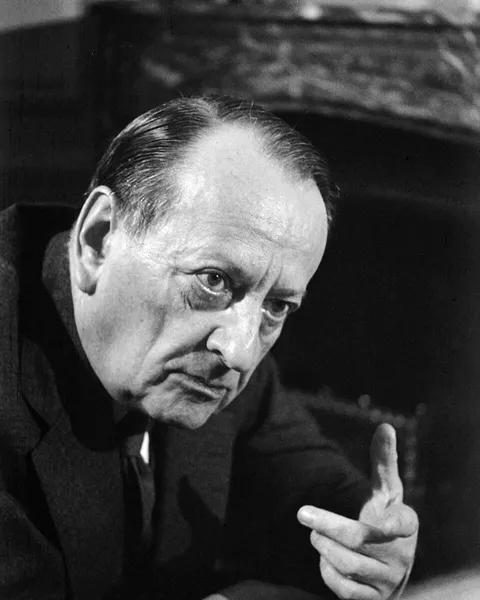
Qui était André Malraux ?
Écrivain, prix Goncourt 1933 pour La Condition humaine, puis résistant, André Malraux (1901-1976) devient en 1959 le premier ministre des Affaires culturelles du général de Gaulle, poste qu'il occupe jusqu'en 1969.
Face aux démolitions qui menaçaient les quartiers anciens, il fait voter la loi du 4 août 1962 : elle crée les secteurs sauvegardés et encourage la restauration plutôt que la destruction. Le Marais à Paris, le Vieux-Lyon ou Sarlat en ont été parmi les premiers bénéficiaires.
Plus de soixante ans après, le dispositif qui porte son nom poursuit le même objectif : associer les investisseurs à la sauvegarde du patrimoine des centres historiques.
Photo : Roger Pic, 1974 – Bibliothèque nationale de France, domaine public.
30 %
de réduction sur les travaux en secteur sauvegardé (PSMV)
22 %
en site patrimonial remarquable couvert par un PVAP
400 000 €
de travaux retenus sur 4 années consécutives
Hors plafond
des niches fiscales de 10 000 €
Pour qui ?
Vous êtes imposé dans une tranche à 30 % ou plus et cherchez une réduction d'impôt importante.
Vous avez déjà atteint le plafond des niches fiscales (PER, SOFICA, emploi à domicile…).
Vous souhaitez détenir un bien de caractère, entièrement rénové, en centre historique.
Comment ça marche
- Vous achetez un lot dans un immeuble ancien situé en site patrimonial remarquable, vendu avec un programme de restauration complète.
- Les travaux sont autorisés et suivis par l'Architecte des Bâtiments de France : façades, toitures, parties communes et logements sont entièrement rénovés.
- L'opération est le plus souvent montée en vente d'immeuble à rénover (VIR), avec garantie d'achèvement, ou en association syndicale libre (ASL).
- La réduction d'impôt s'applique l'année du paiement des travaux, au fil des appels de fonds.
- Une fois les travaux achevés, le logement est loué nu, comme résidence principale du locataire, pendant au moins 9 ans.
Les atouts
- Réduction d'impôt jusqu'à 30 % du montant des travaux
- Exclue du plafonnement global des niches fiscales
- Loyer libre et locataire sans plafond de ressources
- Bien rare, rénové intégralement, en centre historique
Les contreparties
- Montant de travaux élevé et délais de chantier
- Engagement de location de 9 ans : une revente anticipée entraîne la reprise de l'avantage
- Impôt suffisant nécessaire les années de paiement des travaux
- Solidité de l'opérateur et garanties à vérifier ; risque de perte en capital à la revente
La fiscalité en bref
Règles en vigueur en 2026- Réduction d'impôt de 30 % des dépenses de restauration pour un immeuble situé dans un site patrimonial remarquable couvert par un plan de sauvegarde et de mise en valeur (PSMV) approuvé, et de 22 % lorsqu'il est couvert par un plan de valorisation de l'architecture et du patrimoine (PVAP) approuvé.
- Dépenses retenues dans la limite de 400 000 € sur 4 années consécutives, soit jusqu'à 120 000 € de réduction au taux de 30 %.
- La réduction porte sur les travaux : le prix du foncier, les frais de notaire et les intérêts d'emprunt en sont exclus.
- Elle s'impute sur l'impôt de l'année du paiement des travaux ; la fraction non utilisée faute d'impôt suffisant se reporte sur les 3 années suivantes.
- Elle est exclue du plafonnement global des niches fiscales.
- Les loyers relèvent des revenus fonciers : les intérêts d'emprunt et les charges s'en déduisent.
Exemple chiffré
Un investissement Malraux de 150 000 €
30 000 €
de réduction d'impôt, soit 10 000 € par an pendant les 3 ans de travaux
10/90 à 40/60
la répartition foncier / travaux, selon la ville
Le prix se compose de 50 000 € de foncier, soit 33 %, et de 100 000 € de travaux de restauration, soit 67 %, réalisés sur 3 ans. Seuls les travaux ouvrent droit à la réduction : au taux de 30 %, ils procurent 30 000 € de réduction d'impôt, à condition que votre impôt soit suffisant chaque année. La répartition entre foncier et travaux dépend de la ville : de 10 % de foncier pour 90 % de travaux à Dole, jusqu'à 40 % / 60 % dans les villes les plus cotées, comme Bordeaux. Plus la part de travaux est élevée, plus la réduction est importante au regard du prix.
50 000 €
de foncier, soit 33 % du prix
100 000 €
de travaux, soit 67 % du prix
150 000 €
de prix total
20 %
du prix total couvert par la réduction d'impôt
Exemple à caractère pédagogique. Chaque programme a sa propre ventilation entre foncier et travaux, son taux et son calendrier : nous les vérifions ensemble sur la grille de prix.
Questions fréquentes
VIR ou ASL, quelle différence ?
En VIR, l'opérateur réalise la rénovation jusqu'à son achèvement et vous bénéficiez d'une garantie d'achèvement ; les frais de notaire portent sur la totalité du prix. En ASL, les copropriétaires conduisent ensemble les travaux ; les frais de notaire portent sur le seul foncier et la réduction s'applique l'année où l'association emploie les fonds.
Puis-je louer le logement meublé ou à un proche ?
La location doit être nue, à titre de résidence principale du locataire, pendant 9 ans. La location à un membre du foyer fiscal, à un ascendant ou à un descendant est exclue.
Malraux, Denormandie ou déficit foncier ?
Le Malraux convient aux impôts élevés et aux plafonds de niches déjà utilisés, avec un loyer libre. Le Denormandie vise des budgets plus modestes, avec des loyers plafonnés. Le déficit foncier s'adresse surtout aux contribuables qui perçoivent déjà des revenus fonciers.
Informations à caractère général, établies selon les règles en vigueur en 2026 et susceptibles d'évoluer. Elles ne constituent pas un conseil personnalisé : chaque solution est étudiée selon votre situation, vos objectifs et le niveau de risque que vous acceptez.