Solutions Monuments historiques
Particuliers – patrimoine d'exception et fiscalité
Monuments historiques
Détenir un lot dans un immeuble classé ou inscrit et déduire les travaux de restauration de votre revenu global, sans plafond.
L'histoire du dispositif
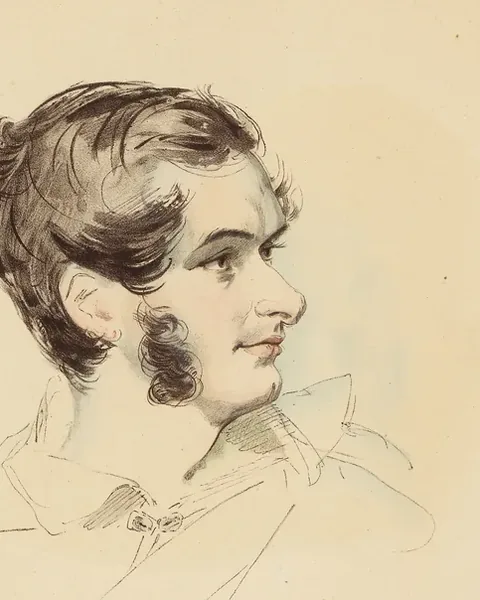
Qui était Prosper Mérimée ?
Écrivain, auteur de Carmen et de Colomba, Prosper Mérimée (1803-1870) est nommé en 1834 inspecteur général des Monuments historiques, fonction qu'il occupe pendant plus de vingt-cinq ans.
Il parcourt la France pour recenser les édifices menacés et dresse en 1840 la première liste des monuments historiques protégés. La basilique de Vézelay, la cité de Carcassonne ou le palais des Papes d'Avignon doivent beaucoup à son action.
La loi du 31 décembre 1913 donne à cette protection sa forme actuelle, avec le classement et l'inscription. Le régime fiscal des Monuments historiques associe aujourd'hui les propriétaires privés à la restauration de ce patrimoine ; la base nationale des monuments protégés porte d'ailleurs son nom, « Mérimée ».
Portrait par Simon-Jacques Rochard, vers 1850 – Paris Musées, domaine public.
100 %
des travaux déductibles du revenu global, sans plafond
15 ans
de conservation du bien
Hors plafond
des niches fiscales de 10 000 €
41 % ou 45 %
les tranches d'imposition visées
Pour qui ?
Vous êtes imposé dans une tranche à 41 % ou 45 %.
Vous connaissez un pic de revenus : prime, dividendes, cession.
Vous souhaitez détenir un bien rare, au cœur d'un monument restauré, et le transmettre.
Comment ça marche
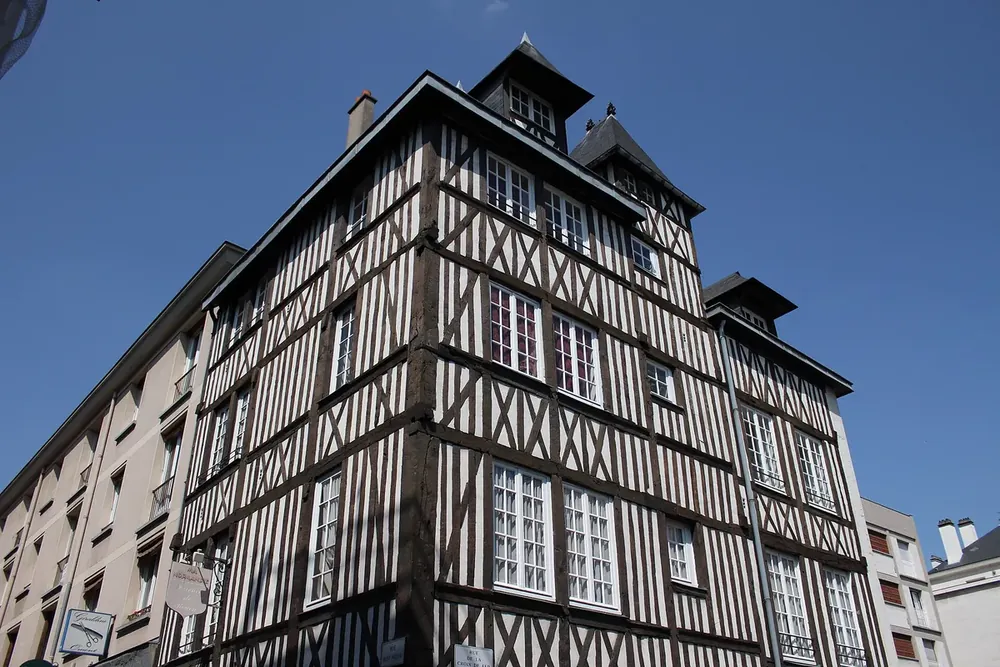
- Vous achetez un lot dans un immeuble classé ou inscrit au titre des Monuments historiques, vendu avec un programme de restauration.
- Les travaux sont conduits sous le contrôle des services de l'État, qui veillent à la conservation du monument.
- Les travaux et les intérêts d'emprunt se déduisent de vos revenus fonciers puis, sans plafond, de votre revenu global.
- Le bien est conservé au moins 15 ans ; une fois restauré, il est loué nu.
- L'économie d'impôt suit le rythme des appels de fonds travaux et peut être anticipée par la modulation du prélèvement à la source.
Les atouts
- Déduction des travaux sans plafond, y compris du revenu global
- Exclu du plafonnement global des niches fiscales
- Loyer libre, sans plafond de ressources
- Bien d'exception, rare et transmissible
Les contreparties
- Engagement de conservation de 15 ans
- Ticket d'entrée élevé et quote-part de travaux importante
- Travaux longs, sous contrôle des services de l'État
- Liquidité réduite ; risque de perte en capital
La fiscalité en bref
Règles en vigueur en 2026- Travaux d'entretien, de réparation et d'amélioration et intérêts d'emprunt déductibles des revenus fonciers puis du revenu global, sans plafond, lorsque le bien est loué.
- Lorsque le propriétaire occupe le logement, la déduction des travaux reste possible sous conditions, à hauteur de 50 %.
- L'excédent de déficit global se reporte sur les 6 années suivantes.
- Conservation du bien pendant au moins 15 ans ; les immeubles divisés en lots doivent bénéficier d'un agrément.
- Régime exclu du plafonnement global des niches fiscales.
Exemple chiffré
Un investissement Monuments historiques de 300 000 €
101 250 €
d'impôt en moins sur 3 ans, dans une tranche à 45 %
34 %
de l'investissement couvert par l'économie d'impôt
Vous achetez pour 300 000 € un lot dans un immeuble protégé : 75 000 € de foncier, soit 25 %, et 225 000 € de travaux de restauration, soit 75 %. Les travaux sont payés en 3 ans : 90 000 € la première année, puis 67 500 € les deux suivantes. Ils se déduisent de votre revenu global, sans plafond. Pour un foyer qui reste imposé à 45 % après cette déduction, l'économie atteint 40 500 € la première année, puis 30 375 € les deux années suivantes, soit 101 250 € au total. La quote-part de travaux peut atteindre 80 % selon les immeubles.
75 000 €
de foncier, soit 25 % du prix
225 000 €
de travaux, soit 75 % du prix
40 500 €
d'économie d'impôt la première année
15 ans
de conservation du bien
Exemple à caractère pédagogique, hors intérêts d'emprunt et frais d'acquisition. L'économie dépend de votre tranche d'imposition et du calendrier des travaux : nous la calculons sur votre situation.
Questions fréquentes
Quelle différence avec le Malraux ?
Le Malraux procure une réduction d'impôt de 22 à 30 % des travaux, plafonnée à 400 000 € sur 4 ans. Les Monuments historiques permettent une déduction des travaux du revenu global, sans plafond : l'économie dépend de votre tranche d'imposition.
Quelle économie d'impôt espérer ?
Elle est égale au montant des travaux déduits multiplié par votre taux marginal d'imposition : à 45 %, 100 000 € de travaux représentent jusqu'à 45 000 € d'impôt en moins.
Puis-je y habiter ?
Oui, sous conditions : la déduction des travaux est alors limitée à 50 %. L'engagement de conservation de 15 ans s'applique dans tous les cas.
Informations à caractère général, établies selon les règles en vigueur en 2026 et susceptibles d'évoluer. Elles ne constituent pas un conseil personnalisé : chaque solution est étudiée selon votre situation, vos objectifs et le niveau de risque que vous acceptez.
À découvrir aussi